Estabilidad, rentabilidad, tecnología, financiamiento e impacto económico determinan decisiones de capital que pueden extenderse por más de 25 años, explicó Osvaldo Oller, CCO de Energas.
Invertir en infraestructura energética implica tomar decisiones cuyo horizonte supera ampliamente los ciclos económicos y políticos. Una planta eléctrica puede operar durante décadas y comprometer capital por más de 25 años, por lo que la decisión de colocar recursos exige evaluar desde la estabilidad del país hasta la tecnología, el financiamiento y el impacto que tendrá el proyecto sobre la economía.
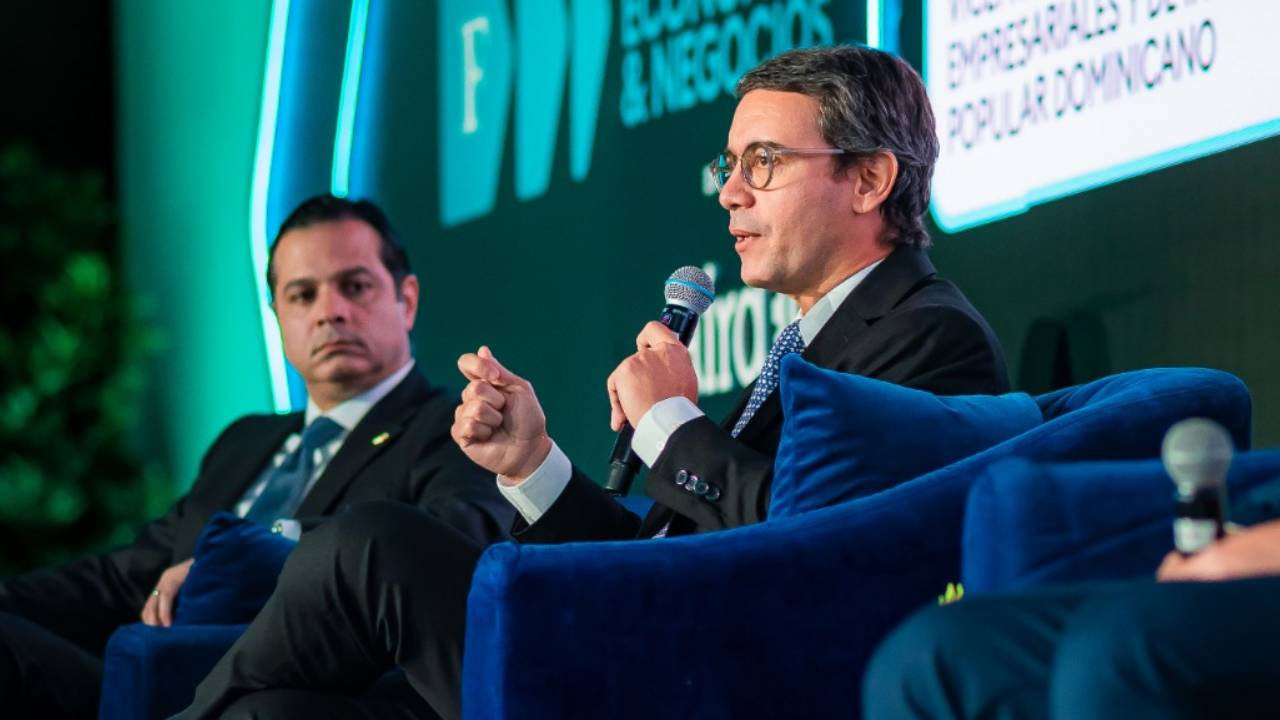
Ese fue uno de los puntos centrales planteados por Osvaldo Oller Bolaños, CCO de Energas, durante el panel “Cimientos para que la inversión eche raíces: Financiamiento e infraestructura energética”, realizado en el marco del Foro Economía & Negocios 2026, organizado por Forbes República Dominicana junto a la Asociación de Industrias de la República Dominicana (AIRD).
“Cuando vemos la inversión en infraestructura energética hay que tomar en consideración que son inversiones que sobrepasan los 25 años. No son cinco años, no son 10 años. Ya hoy vemos activos que superan los 40 años”, explicó Oller.
Ante ese panorama, identificó varios elementos que intervienen en la decisión de colocar capital en un proyecto energético en República Dominicana. El primero es la estabilidad macroeconómica y política, junto con la seguridad jurídica y un marco que permita que la inversión trascienda los ciclos políticos.
El segundo es la rentabilidad ajustada al riesgo. Debido al tamaño de las inversiones, el retorno debe compensar los riesgos asociados con los ingresos, los costos y las condiciones técnicas de operación.
Oller también señaló la disponibilidad y flexibilidad del combustible como parte de ese análisis. “Si un combustible no está disponible, podemos utilizar otro para garantizar esos ingresos”, explicó al referirse a la necesidad de evaluar y mitigar los riesgos que pueden afectar la operación.
La tecnología constituye otro factor. En proyectos con horizontes tan extensos, la selección de los equipos no puede verse como una compra puntual. También deben considerarse los costos y condiciones de mantenimiento durante la vida útil del activo.
“Entramos en contratos a largo plazo de mantenimiento y operación, mucho más allá de 15 años, y es una manera de tener las garantías en los equipos que uno va comprando”, señaló.
El financiamiento completa esa ecuación. Oller explicó que, debido a las características del mercado eléctrico y de las empresas distribuidoras, los bancos que acompañan estos proyectos necesitan evaluar la capacidad de generar los ingresos que respaldarán las inversiones.
Pero el análisis no termina en el retorno financiero. Para Energas, otro criterio es el impacto que la inversión puede generar en el país. “Es cómo esa inversión realmente va a ser algo positivo en el país: cómo vamos a tener una energía más asequible, cómo vamos a tener una energía más confiable, cómo vamos a tenerla mucho más competitiva”, afirmó.
Te podría interesar: Director general de Forbes en América Latina reafirma apuesta de la marca por República Dominicana
Dos inversiones para medir el impacto
Oller llevó la discusión a proyectos concretos de Energas. La empresa realizó una inversión de 250 millones de dólares (mdd) en una unidad de generación de 130 megavatios, una decisión que, según explicó, estuvo relacionada con las expectativas sobre el crecimiento de la demanda energética después de la pandemia.
La planta comenzó a operar a finales de 2025. El proyecto se apoyó además en una infraestructura previa desarrollada por Energas junto con AES: un gasoducto desde Andrés, Boca Chica, hasta San Pedro de Macorís y un tanque de almacenamiento de gas natural, con una inversión de alrededor de 400 mdd.
Esa infraestructura permitió convertir varias unidades que utilizaban combustibles líquidos hacia gas natural, con unos 300 megavatios de capacidad involucrada. El cambio tuvo un efecto sobre los costos de generación. Oller señaló que desde 2020 la reducción del costo marginal asociada con estas inversiones ha representado más de 2,500 mdd en el país.
Los proyectos ilustran, para el ejecutivo, cómo una inversión energética debe analizarse más allá del activo que se construye: también por su capacidad para modificar costos, mejorar la confiabilidad del suministro y generar condiciones para otras actividades productivas.
El debate del panel colocó así el financiamiento y la infraestructura energética como dos componentes vinculados de una misma decisión: la posibilidad de que el capital comprometido durante décadas encuentre condiciones para operar, recuperar su inversión y generar efectos sobre el resto de la economía.