Energas identifica oportunidades en unidades térmicas de 100 a 300 MW, energía nuclear y almacenamiento, pero advierte sobre costos de construcción, cadenas de suministro y un marco regulatorio que debe adaptarse a las nuevas tecnologías.
El sistema eléctrico dominicano está entrando en una etapa en la que las oportunidades de inversión ya no se concentran en una sola tecnología. La expansión de unidades térmicas, la exploración de la energía nuclear y la incorporación de baterías están abriendo nuevos espacios, pero también obligan a replantear las reglas bajo las cuales esas inversiones pueden recuperar su capital.
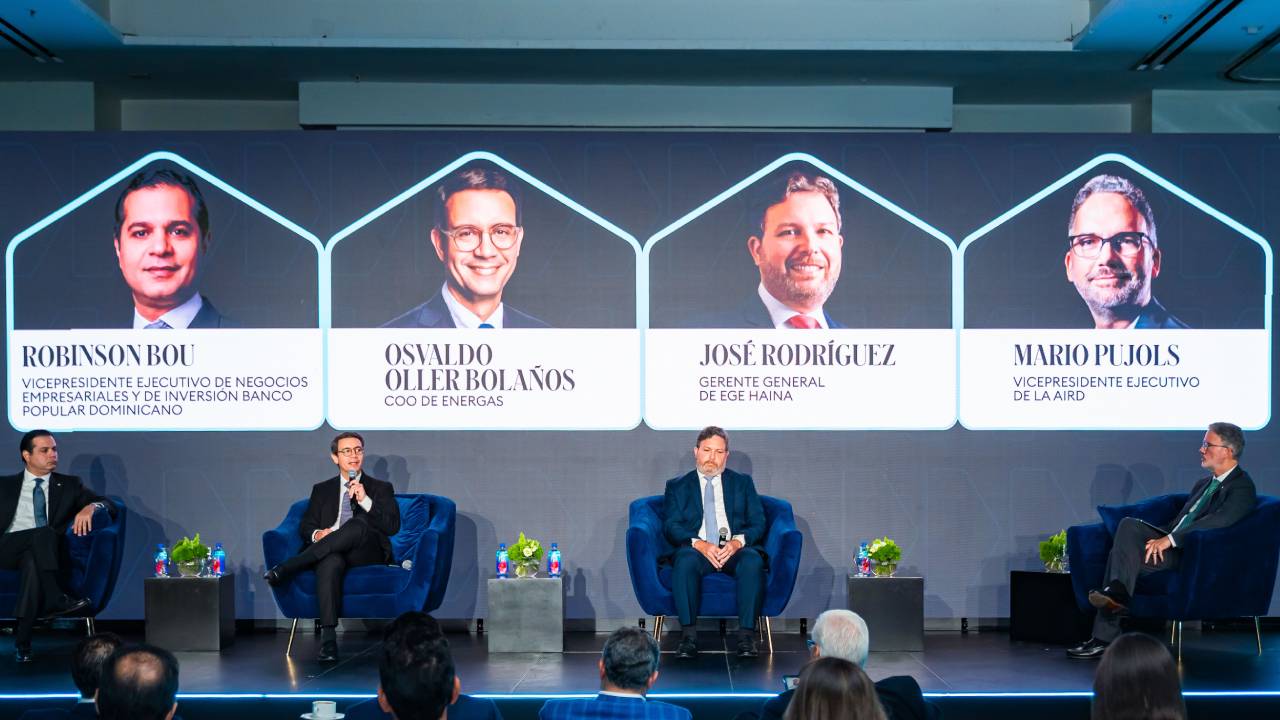
Osvaldo Oller Bolaños, CCO de Energas, identificó durante la segunda parte del panel “Cimientos para que la inversión eche raíces: Financiamiento e infraestructura energética”, celebrado en el marco del Foro Forbes Economía & Negocios 2026, junto a la Asociación de Industrias de la República Dominicana (AIRD), varias oportunidades que podrían adquirir relevancia en la evolución del sistema.
Una de ellas está en unidades térmicas de menor tamaño y mayor flexibilidad. Oller señaló que están entrando unidades de alrededor de 400 megavatios en un sistema que considera relativamente pequeño. Frente a esa realidad, identificó espacio para unidades de entre 100 y 300 megavatios, capaces de aportar flexibilidad y estabilidad y que podrían utilizar distintas tecnologías y combustibles.
Otra tecnología que empieza a formar parte de la conversación es la nuclear. Según Oller, se han firmado acuerdos con Estados Unidos para comenzar a explorar esta tecnología y desarrollar el marco jurídico necesario. El ejecutivo la describió como una alternativa de generación limpia y con cero volatilidad de costos, dentro de la búsqueda de una energía más accesible, competitiva y limpia.
Pero el ejecutivo hizo una precisión: identificar oportunidades no equivale necesariamente a determinar cuáles son las inversiones que necesita el país. “Tenemos que sentar al público y privado para hacer esa planificación de lo que tiene que venir hacia futuro. Porque como inversionista, como sector privado, identificamos todas, pero tal vez no todas son las respuestas que necesitamos hacia el futuro”, dijo.
Te podría interesar: Director general de Forbes en América Latina reafirma apuesta de la marca por República Dominicana
El encarecimiento de los proyectos
La inversión energética también enfrenta presiones provenientes del entorno internacional. Oller señaló que la fragmentación de las cadenas de suministro y la demanda de infraestructura energética están afectando los tiempos y costos de construcción.
Proyectos que anteriormente se realizaban en unos tres años están tomando actualmente seis o siete años, en el mejor de los casos. El costo también ha aumentado. De acuerdo con el ejecutivo, proyectos que antes podían situarse alrededor de 1,250 dólares por kilovatio hoy pueden superar los 1,750 dólares por kilovatio.
La presión continúa durante la etapa de operación. Algunos repuestos están tardando tres y cuatro años en entregarse, mientras que una salida forzada de una unidad puede requerir hasta 52 semanas para recuperar una pieza y poner nuevamente el equipo en funcionamiento. Para un sector en el que las inversiones se recuperan durante períodos prolongados, esas demoras modifican las variables con las que se calcula la rentabilidad y el riesgo de un proyecto.
Una legislación que debe alcanzar a la tecnología
Oller también planteó la necesidad de modernizar el marco jurídico del sector eléctrico. El ejecutivo señaló que la legislación existente fue concebida cuando la composición tecnológica del sistema era diferente, mientras que actualmente conviven el gas natural, carbón, energía eólica, solar y baterías. “Es importante tratar de modernizar esa ley, tratar de prever lo que viene hacia futuro para que las reglas de juego estén claras”, dijo.
La actualización regulatoria, en su planteamiento, no solo serviría para incorporar nuevas tecnologías, sino también para facilitar la planificación de las inversiones. Oller identificó además el saneamiento de las empresas eléctricas como una oportunidad. Cuestionó la continuidad de los subsidios y planteó que una mayor participación privada podría contribuir a reducir las pérdidas, con beneficios para los clientes, la banca y el sistema en general.
El nuevo reto de las baterías
El almacenamiento mediante baterías aparece como uno de los nuevos espacios de inversión, pero todavía enfrenta interrogantes sobre su modelo económico.
Oller explicó que una batería, por sí sola, puede tener dificultades para alcanzar una rentabilidad adecuada bajo el marco regulatorio vigente, debido a que este puede extender el período de retorno de la inversión. Por eso, los proyectos necesitan combinar diferentes fuentes de ingresos.
En el caso de las renovables, las baterías pueden utilizarse para desplazar energía hacia otros momentos. En el segmento térmico, pueden aportar servicios auxiliares. Oller puso como ejemplo la regulación de frecuencia, actividad que permite generar ingresos adicionales.
Sin embargo, todavía existen interrogantes sobre otros mecanismos, como el arbitraje: almacenar energía cuando el precio es menor y venderla cuando el precio es mayor. El ejecutivo también destacó que se trata de una tecnología relativamente nueva, con menos trayectoria que las plantas térmicas o las tecnologías renovables tradicionales. Eso introduce retos adicionales en mantenimiento y garantías.
Para ilustrarlo, comparó la necesidad de garantizar el funcionamiento de una batería durante años con la compra de una garantía extendida para un teléfono. “Yo necesito la garantía para asegurar ese ingreso dentro de 15 años”, dijo.
La pregunta de fondo es cómo construir un marco regulatorio que permita que las inversiones en almacenamiento tengan ingresos suficientemente claros para justificar el capital comprometido.
La expansión debe, además, hacerse con cautela. Oller señaló que actualmente se proyectan alrededor de 1,900 megavatios de almacenamiento, una cantidad que considera elevada para un período corto. Su advertencia no es contra las baterías como tecnología, sino contra una incorporación que no esté coordinada con las necesidades del sistema.
El ejecutivo recordó los desafíos que, a su juicio, ha enfrentado el sistema con la incorporación de renovables y advirtió que una expansión acelerada del almacenamiento podría generar problemas similares si no se integra adecuadamente. “Tenemos que asegurar que se haga de acuerdo en el tiempo para no afectar el sistema”, añadió.
El objetivo, sostuvo, debe ser que el almacenamiento contribuya a un sistema estable, confiable y competitivo, en lugar de convertirse en una nueva fuente de desequilibrios.
La banca busca que el riesgo tenga una estructura
La evolución de estas tecnologías también plantea nuevas necesidades de financiamiento. Robinson Bou, vicepresidente ejecutivo de Negocios Empresariales y de Inversión de Banco Popular Dominicano, señaló que existe una oportunidad para combinar distintas fuentes de capital para acelerar la transformación energética.
El financiamiento bancario continuará teniendo un papel central, pero puede complementarse con fondos de inversión, mercados de capitales, inversionistas institucionales y capital privado. Bou también identificó espacio para alianzas público-privadas en áreas como transmisión, fortalecimiento de redes y modernización del sistema.
La lógica, explicó, consiste en distribuir adecuadamente los riesgos entre los distintos participantes para movilizar capital y convertir los proyectos en realidad. “En los próximos años, esa combinación de la banca, de los mercados de capitales, de los inversionistas institucionales y capital privado será fundamental para seguir financiando la evolución del sector energético.”
Así, la discusión sobre las nuevas inversiones energéticas termina regresando al mismo punto: no se trata solamente de qué tecnología está disponible, sino de cómo se incorporará al sistema, bajo qué reglas y con qué estructura económica.
Para las baterías, eso significa definir claramente sus fuentes de ingresos. Para las nuevas unidades de generación, implica conocer las necesidades futuras del sistema. Y para los inversionistas, supone contar con reglas que permitan evaluar el retorno y los riesgos antes de comprometer capital.
La transformación energética, en ese sentido, no depende únicamente de incorporar más capacidad. También requiere que la regulación, la planificación y las estructuras de financiamiento evolucionen al mismo ritmo que las tecnologías que están llegando al mercado.